资讯中心
历史性的债务化解行动即将启动,三十年的模式进入变革倒计时
最近,我研究了多个国家如何处理债务的案例。这次我国所启动的债务化解行动,无论在规模还是决心上,都是前所未有的。网络上流传的“瞬间清零”说法并不属实,但确实有一个存在三十年的老规矩,到了必须作出改变的时刻。如果普通百姓无法理解这一变化,接下来在购房、选择城市、投资理财时可能会陷入困境。

根据财政部的数据,预计到2025年末地方政府的债务余额为54.82万亿。如果将各地城投平台的带息贷款和信托融资一并计算,头部券商的预计总债务将超过110万亿。听起来似乎很可怕,但仅靠数字并不能反映全貌,重要的是弄清楚这笔钱是如何逐步累积起来的。
回顾1994年,当时实施分税制改革,大部分税收归中央掌控,城市建设的压力全部压在地方政府身上,法律限制地方政府直接发债。1992年,上海注册了一家专门借贷的公司,名为城投,目的是为城市开发融资。此后,各地市县纷纷仿效,成立自家的融资平台。
城投的规模在2008年迎来了真正的爆发。当时全球金融危机来袭,我国推出了四万亿的经济刺激计划,各地需要配套大量项目,地方财政捉襟见肘,只能依赖城投。而其后,地方政务的债务持续扩张,城投平台成为了重要的资金来源。
在那段时间,银行争相提供资金,机构热衷于投资债务,大家都认为这是稳赚不赔的生意。这一闭环的运作看似简单:城投借款用于基础设施建设,带动地价上涨,地方通过售地获得收入,再用出售的资金偿还城投债务,然后继续借款、上项目。土地、债务、基建的循环让这一模式持续了三十年,而业内普遍认为城投不会违约。

在过去的二十年间,许多家庭通过理财和购置房产实现了资产增值,背后的底层逻辑就是城市配套越来越完善,这其中相当一部分资金来自城投。因此,尽管城投这三十年的作用不容置疑,但这种模式如今也已近乎极限。
今年的债务化解行动主线非常明确。到2027年6月底,所有地方融资平台必须完成清理和转型,城投与政府的信用关系将彻底分开。官方文件清楚表明,城投将变成普通企业,自身的债务将由其自己承担,不再有地方财政的兜底,因此这一信仰将进入倒计时阶段。
需要澄清的是,网络上流传的“六十多万亿债务一次性清零”并非事实。这些年未核算的隐性债务将被清理,当前2023年末确认的隐性债务规模为14.3万亿,而非外界估算的全部城投债务。真正的组合方案涉及12万亿,其中包括6万亿的专项债用于替换隐性债务,分三年实施,每年20000亿,还包括4万亿的新专项债,连续五年每年投放8000亿。
很多人问,债务置换到底意味着什么?直接来说,核心在于延长还款周期、降低利率,从而通过时间和经济增长逐渐化解债务。这种做法并非新创,历史上不少发达经济体在二战后也曾采用。
经济正常运行、信用未崩的前提下,本金可以被后置。然而,成本不会凭空消失,低息债替代高息债,债券持有人将获利减少。而在银行系统中,存款利率的逐轮下降,普通人账户里的利息也越来越少,这是直接的成本分摊体现。

根据联合资信2026年的研究报告,预计到2025年末,超过82%的融资平台将退出市场。退出的方式包括优质资产注入、平台之间的重组合并以及剥离政府融资功能。债务化解的倒计时已经开始,不只是口头上的呼喊,实际的改变正发生。
对于普通人来说,这一变化将非常具体。首先,选择定居城市时,不仅仅需要关注房价的波动,还需仔细考察地方财政的健康状况。那些依赖卖地和债务结构僵化的城市,与产业基础扎实的城市之间,差距在未来几年将会拉大。城投本身虽然不会消失,但其职能和任务会发生翻天覆地的变化。
2026-10-24
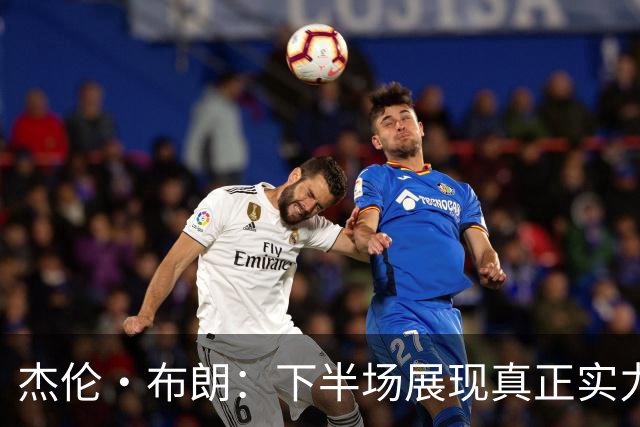
杰伦·布朗:下半场展现真正实力,未来充满希望
2026-10-24
多库在对阵维拉的表现数据分析
云开全站登录入口,云开官方网站入口,云开官方登录网站游戏体验,有安全公平的游戏模式,大家可以在这里找到许多欢乐!8